用户注册权益


·泰国农业完全依赖化肥进口,全国 1600 万农户极易受到国际价格波动以及地缘政治冲突的冲击,近期霍尔木兹海峡危机就是典型案例。
·这种百分百的进口依赖,使得化肥价格近乎翻倍。化肥成本占到农业总运营成本近四成,农户的利润空间被严重压缩。
·专家表示,政府过往实施的限价、小额补贴等干预措施收效甚微,当下亟需推行深层次结构性改革来化解这场危机。
·与会行业领袖与官员在《今日邮报》圆桌研讨会上呼吁推进结构性改革。化肥完全依靠进口,正不断蚕食农业种植利润。长期解决方案包括协同推广有机肥、修订早已过时的 1975 年《化肥法案》,打造更稳定的区域供应渠道,彻底摆脱进口依赖。
周二,众多行业领军人物、政府官员与学者齐聚《今日邮报》圆桌论坛。他们表示,化肥全盘依赖进口,让泰国 1600 万农户直面全球地缘政治风波。
本次圆桌论坛主题为《霍尔木兹冲击:全球化肥危机与泰国农业的生存之战》。与会专家认为,虽然近期海峡紧张局势造成的供应链紧张已有所缓解,但这场危机暴露出泰国农业根深蒂固的结构性短板,必须尽快开展系统性改革。
全行业完全依靠进口
泰国化肥与农业物资协会委员Ratsachai Rianphanit透露,泰国的氮肥、磷肥、钾肥全部依靠海外进口。
一旦全球产能、出口贸易或是物流链路出现中断,本国农业就会立刻陷入被动。
在上一轮危机高峰期,全球主要磷肥生产国沙特阿拉伯的出口航运受阻,无法经霍尔木兹海峡外运,磷肥供给大幅收紧。与此同时,其他各类基础化肥原料的生产成本与海运费用一路暴涨。
Ratsachai指出,以往政府的应对手段都十分被动:要么等到物资短缺时临时洽谈供货,要么在批发价格暴涨之后才出台限价令。
他提醒,在气候变化加剧、地缘局势动荡的全球大环境下,这类应急举措早已跟不上现实需要。政府不应再运营国有资金,也不要直接参与化肥贸易,而要回归纯粹的监管职能,主动培育自由市场竞争环境。
涨价迟迟未回落,农户利润持续缩水
尽管国际化肥基准价格近期开始走低,但终端农户并没有立刻享受到降价红利。
泰国 AG 公司执行董事Smithi Wongpaitoon介绍,过去两三个月里,尿素价格飙升,甘蔗种植户受灾最为严重。
泰国农业使用最广泛的 46-0-0 型尿素,每 50 公斤一袋的价格从约 800 泰铢暴涨至 1200 至 1400 泰铢,涨幅接近一倍。
化肥开支占到种植总成本的近 40%,原料涨价大幅侵蚀了农民的收益。
史密斯解释,经销商手里的库存都是在高价时期采购的,在旧库存清空之前,零售售价至少会滞后国际行情一到两个月才会下调。
前瞻智库中心主任Decharut Sukkumnoed博士给出了严峻的宏观判断:化肥整体成本上涨 40% 至 50%,直接导致稻农净收入预计下滑超 15%。
整条农业产业链都陷入成本震荡
泰国农户承受的成本压力不止来自化肥。Green Inno Thai Co首席创新官Nop Hawaree表示,燃油价格走高,农田抽水灌溉的开支也随之增加。
此外,高昂的运输成本让农户难以把稻草外销变现,只能就地焚烧秸秆,进一步加剧环境污染。
Nop援引Bhumibol Adulyadej先王的农业发展理念称,可持续农业离不开三大支柱:优良作物品种、肥沃土壤、高效水资源管理。
然而,泰国超过 7000 万莱农田仍在长期施用化肥。农资价格的剧烈波动,会顺着产业链传导至整个农业及上下游商贸行业。
与会专家一致认为,短期应急政策收效微乎其微。
Decharut博士批评现行扶持项目,例如 “蓝旗化肥计划”(又称绿旗升级版项目)覆盖范围过小。
补贴额度仅能满足国内总需求量的 1%,剩下 99% 的农业生产依旧毫无保障。
他建议参照国家石油储备制度,建立国家级化肥战略储备机制,增强本国抵御全球危机的能力。
摆脱对化肥的单一依赖
土地开发部副局长Suchol Kaewkohsaba呼吁全国统筹推广有机肥,降低对化工肥料的依赖,在未来地缘冲突中稳住农业生产。
他把此次海峡航运危机视作深刻的结构性警示。
“这件事给我们敲响了化肥产业的警钟。” Suchol说道,“我们长期只依赖两三种化肥原料。如果继续单一依靠化工肥料,早晚会走进死胡同。”
他坦言,部门预算有限,难以匹配改革规模。天然土壤含有 14 至 17 种必需营养元素,可农户常年只补充其中三种,其余微量元素不断流失,土壤地力逐年退化。
想要扭转局面,就要依据土壤检测结果,就地生产有机肥。小农户更容易接受新模式,而规模化种植户出于省时和成本考量,迟迟不愿放弃化肥。
Suchol还指出,1975 年版《化肥法案》早已落后时代,成为政策桎梏。必须修订法案,简化审批流程,鼓励私营企业研发生物肥料新技术。他补充说,设立全国化肥基金的构想本身十分合理,只是现行法律条文限制过多,难以落地。
补齐产量短板,搭建区域供应链
前内阁部长、泰中文化理事会主席Phinij Jarusombat表示,实现自给自足,才是抵御外部宏观经济冲击最可靠的保障。
只要高效开发本国资源,泰国就不必过度受制于海上航运瓶颈。
他对泰国农作物单产落后深感忧虑:中国每RAI稻田可产出 2000 公斤稻谷,泰国平均产量仅为 640 公斤。
甘蔗种植同样差距明显:泰国每RAI产量 11 至 12 吨,而巴西可达 16 吨,澳大利亚 15 吨。如果不全力提升生产效率,泰国农民将永远深陷债务循环。
Phinij把化肥称作农业丰收的核心要素。他本人研发出有机化肥混合配方,将糖厂下脚料、畜禽粪便与尿素搭配使用,既降低生产成本,又能修复土壤。
放眼东南亚市场,泰国、越南、马来西亚大面积扩种榴莲,正持续拉动整个区域的化肥需求。
从长远布局来看,全球钾肥产地正在向东南亚转移。中国投资商正在邻国老挝开发大型钾盐矿,未来泰国可以就近获取陆运钾肥,摆脱对加拿大、中东远洋货源的依赖。
全面推进结构性改革
本次圆桌研讨会达成统一共识:短期补贴与事后限价,已经不足以守住泰国的粮食安全底线。
无论是修订老旧的化肥法案、开发周边国家钾盐资源、大面积普及有机肥,还是重塑行业监管体系,泰国都需要一套连贯的长期规划,彻底打破化肥百分百依赖进口的局面。
论坛最终议定,把本次行业调研成果整理成正式白皮书,呈交给高层决策者。Decharut博士主动牵头,计划在议会推动《化肥法案》修订立法。
与会人员警示:一旦化肥零售价暂时回落,全社会不能就此淡忘 “霍尔木兹冲击” 带来的惨痛教训。所有人达成共识:泰国再也经不起下一轮全球供应链动荡。只要牢牢稳住化肥供应根基,泰国 “世界粮仓” 的地位才能长久稳固。
中国肥料出口泰国核心优势
依托全产业链产能、地缘物流及政策红利,中国肥料对泰出口具备极强综合竞争力,精准适配泰国化肥完全依赖进口、地缘供应链脆弱、种植成本高企的行业痛点。
中国作为全球化肥主产国,氮、磷、复合肥及新型有机肥产能充沛,供应链自主可控,可稳定承接泰国季节性大批量订单,规避沙特、俄罗斯货源因配额、海峡地缘冲突断货的风险。同时规模化生产叠加RCEP零关税红利,中国化肥性价比突出,主流品类较中东、欧美货源价格优势显著。
物流层面,中泰海陆双通道高效便捷,海运航程短、无航运封锁风险,中老铁路可实现紧急补货,大幅压缩物流周期与成本。产品端品类全覆盖,可一站式供应大宗基础肥、果蔬专用配方肥及改良型有机肥,可根据泰国土壤特性、种植结构定制产品,适配其化肥减量、土壤改良的结构性改革需求。
相较于竞品,中国肥料供货稳、品类全、定制性强、服务完善,可提供灵活贸易条款与长效锁价服务,有效帮助泰国农户与贸易商对冲国际价格波动,是泰国优化化肥进口供应链、摆脱进口困局的核心优质货源。
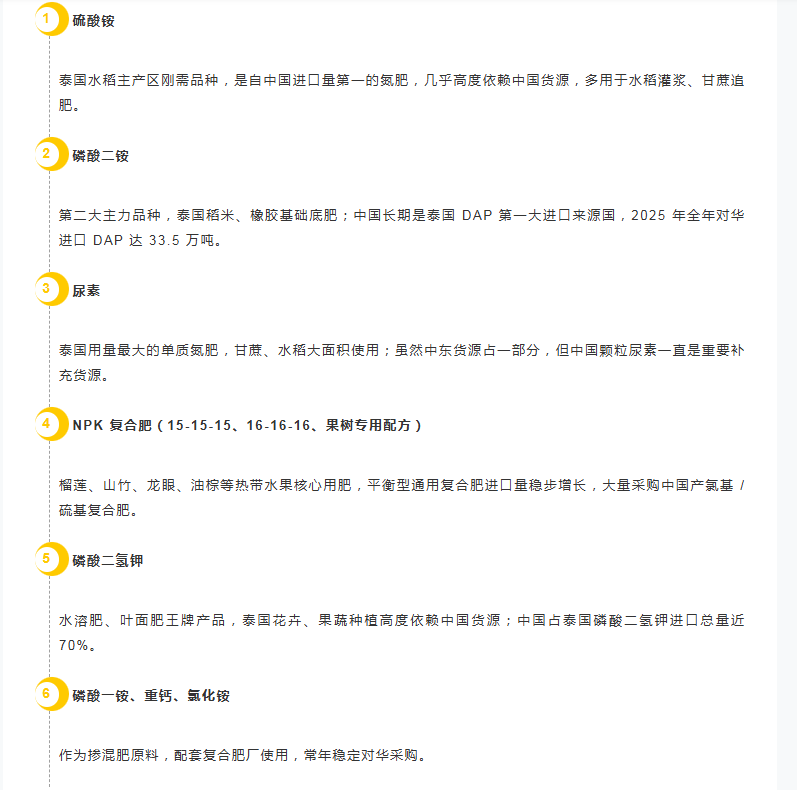
中国出口泰国6大类化肥(按进口规模排序)
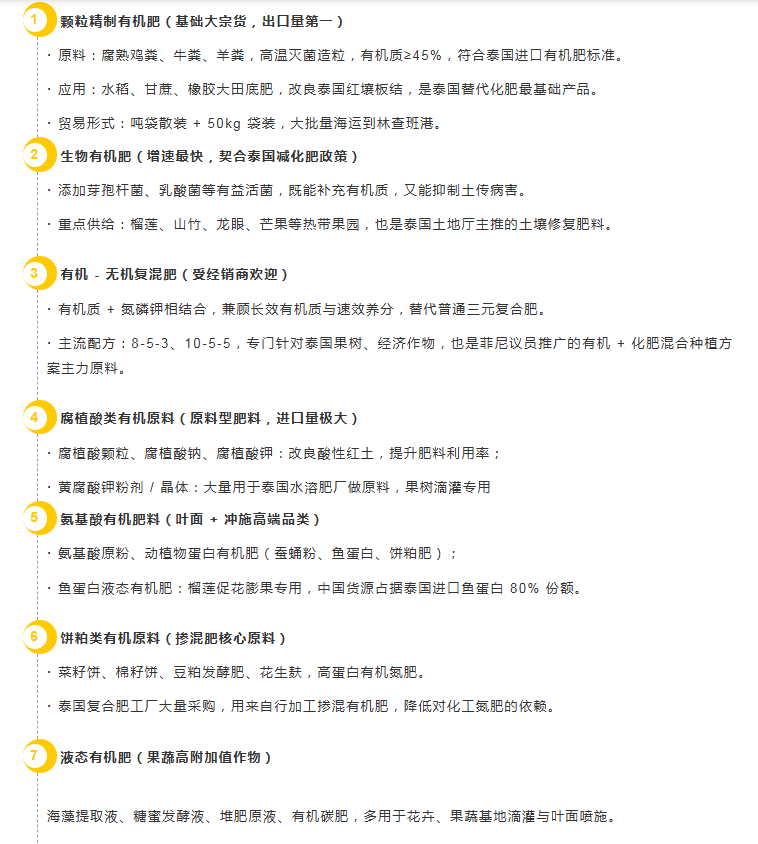
中国出口泰国销量7大类有机肥(按出口规模排序)